
7100万吨原油“消失”背后:中国油市进入结构性调整期
2026-11-19 来源:石油Link
摘要:2026年前10月中国原油进口降15.1%但未现“油荒”,源于炼厂降负、库存调节、来源重构与新能源替代,折射石油需求结构性下行。
2026年1月至10月,中国进口原油39989.5万吨,同比减少7104.5万吨,降幅达15.1%。这一规模相当于一个中等产油国全年产量,但国内交通、工业生产并未出现明显“油荒”。这说明进口下降并非单纯需求萎缩,而是进口、加工、库存、替代和供应来源共同调整的结果。
首先,炼厂加工量下降是直接原因。前10个月原油加工量为57190万吨,同比下降6.9%,较去年同期少加工约4210万吨。进口降幅大于加工降幅,差额部分由库存释放弥补。二季度进口下降约390万桶/日,炼厂加工仅减少约220万桶/日,库存成为重要缓冲。10月进口回升至约988万桶/日,也显示采购节奏正在恢复,并非持续单边收缩。
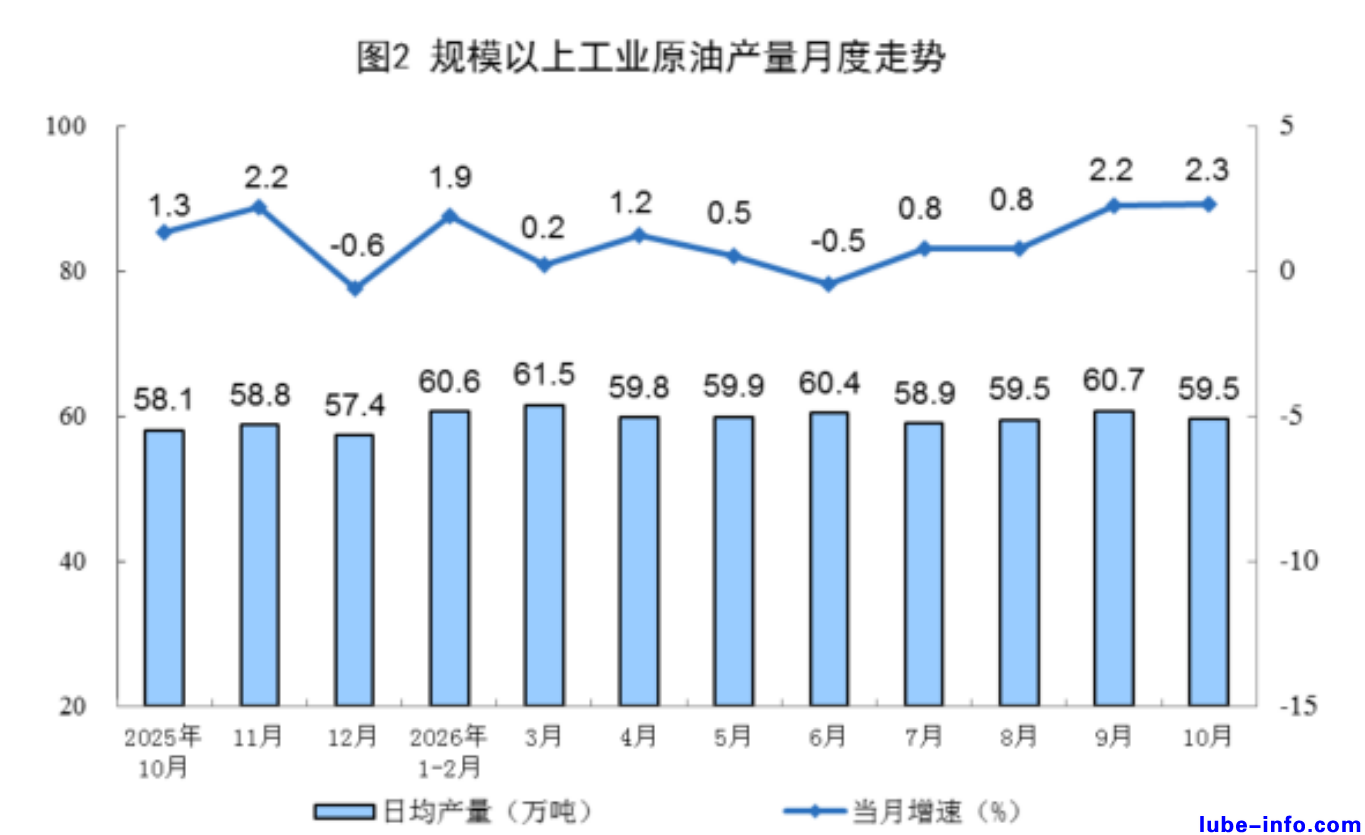
其次,供应来源发生明显重构。中东进口一度大幅下降,俄罗斯、南美、欧洲等来源占比上升;10月随着中东供应恢复,沙特进口环比大幅增长。同期国内原油产量同比增长1.1%,也在一定程度上对冲了进口减少。
更深层变化在于需求端。2026年前三季度新能源汽车新车销量占比已达53.6%,汽油、柴油消费持续走弱,仅航煤保持增长。IEA测算,2026年二季度新能源汽车日均替代原油约150万桶。国家能源局提出电能、氢能和绿色燃料、煤制油气“三个替代”,到2030年终端能源消费中电能占比将达35%左右。
因此,7100万吨原油并非凭空消失,一部分对应炼厂少加工,一部分由库存和国内增产调节,另一部分则因终端石油需求下降而不再需要。未来更值得关注的,不是进口量短期波动,而是炼化行业如何从“能加工多少”转向“加工多少最合适”,以及电力、氢能、绿色燃料对石油需求的长期替代。


 粤公网安备 44010402003386号