
地缘航运风险叠加运力紧缺 日本原油进口成本攀升至全球高位
2026-09-29 来源:油气观澜
摘要:近期,全球原油海运市场迎来深刻变局,霍尔木兹海峡地缘冲突持续扰动航运秩序,超大型油轮(VLCC)运力结构性紧缺问题凸显,推动国际原油运费大幅跳涨。
近期,全球原油海运市场迎来深刻变局,霍尔木兹海峡地缘冲突持续扰动航运秩序,超大型油轮(VLCC)运力结构性紧缺问题凸显,推动国际原油运费大幅跳涨。
一、地缘扰动冲击海运体系,VLCC运力紧缺推高航运成本
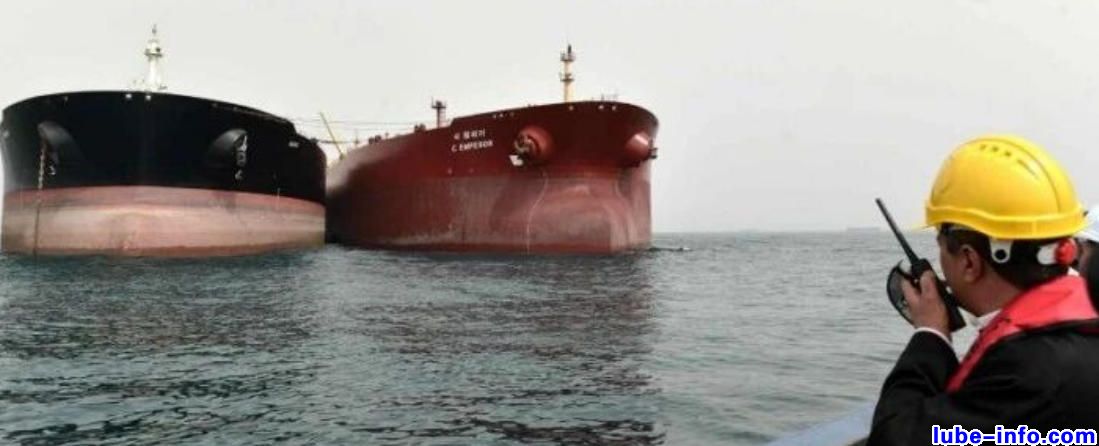
本轮原油运费暴涨的核心症结,在于地缘风险引发的航运模式变革与超级油轮运力错配。作为原油远洋运输的核心载体,VLCC超大型油轮单次可承运约200万桶原油,具备规模化运输优势,是跨洋原油贸易的主力船型,中小型油轮无法替代其长途大宗运输功能。以往原油贸易以直达运输为主、周转高效,而当前地缘局势打乱了常态化海运节奏,重塑了全球原油运输版图。
霍尔木兹海峡作为全球能源运输咽喉,通行风险持续攀升,多数航运企业被迫调整运输方案,采用成本更高、效率更低的船对船(STS)海上转运模式。目前约60艘VLCC油轮需驶入阿曼湾完成中转接驳,单船平均排队等待时长可达10天。大规模运力滞留中转海域,直接造成全球可用远洋油轮运力紧缺,原本可高效流转的航运资源被无效占用,市场供需缺口持续扩大。
频繁的短途穿梭运输与风险通航,催生了高额航运溢价。数据显示,海湾原油经霍尔木兹海峡往返转运的短途成本达15至20美元/桶,一艘满载VLCC油轮单次短途转运成本最高可达2000万美元。部分航运企业出于安全考量直接放弃该航线,留存通航企业则大幅抬高运费标准,进一步加剧了海运成本上行压力。
与此同时,全球原油采购端的货源外迁,进一步拉长运输航程、加剧运力消耗。为规避中东航运风险,多国炼油企业纷纷转向圭亚那、巴西等新兴产油区采购原油,单程海运周期拉长至30至40天。航程延长、周转放缓,叠加中转滞留损耗,共同推动油轮租赁价格暴涨。当前中东至亚洲航线VLCC单日收益已突破120万美元,较今年2月15万美元的水平飙升数倍,今夏以来中东至中国航线运价更是实现翻倍增长,长途原油采购的成本压力全面凸显。
二、进口格局深度重构:中东货源收缩,美国成主力供应方
霍尔木兹海峡地缘冲突爆发后,高度依赖中东原油的日本,能源进口结构遭遇颠覆性调整,传统供应体系彻底重构。冲突发生前,沙特、阿联酋两大中东产油国是日本原油进口的核心支撑,合计供应占比稳定在80%至90%,是日本能源安全的核心保障。局势动荡后,中东货源供应稳定性大幅下降,两国对日原油供应合计占比已回落至50%左右,传统能源供应格局彻底松动。
为弥补中东货源缺口、保障国内炼油产能运转,日本快速调整采购策略,将进口重心转向美国原油,美国一跃成为日本第一大原油供应国。数据显示,今年2月日本日均自美进口原油仅6.5万桶,到8月这一数值已飙升至86万桶,占日本当日原油总进口量245万桶的35%,进口规模实现跨越式增长。
货源置换的背后,是运输成本大幅攀升。日本进口美国原油需全程绕行非洲好望角,单程海运时长约50天,单船综合运费高达5300万美元,折合单位运费26至28美元/桶。即便继续采购沙特原油,日本也需调整装货港口,从延布港启运后绕行苏伊士运河与好望角,叠加海上中转等待时间,整体运输周期长达60至65天。超长航程不仅拉长了供货周期、降低了供应效率,持续高位的海运费用也不断抬升原油到厂成本。此外,美国原油出口总量有限,日本还需与韩国激烈竞争船货资源,进一步压缩了采购议价空间,推高进口成本。
三、战略储备持续低位,补库刚需加剧市场采购压力
此轮原油成本上涨周期中,日本不仅要承担日常生产用能的高额进口成本,还面临战略原油储备补库的刚性压力,双重采购需求进一步放大了市场成本压力。地缘危机爆发初期,为对冲能源供应冲击、平抑国内市场波动,日本先后大规模释放战略原油储备。3月累计释放公共及私人储备原油约8000万桶,7月再次释放相当于20天用量的3650万桶原油,有效缓解了短期供应危机。
持续的储备投放,导致日本战略原油储备规模大幅缩水。危机前日本政府原油储备达2.63亿桶,可满足国内103天使用需求,截至7月底,储备量已降至1.82亿桶,能源安全缓冲空间显著收窄。为筑牢能源安全底线,日本经济产业省正式敲定储备修复计划,明确2027财年将政府原油储备恢复至90天保障水平,预计需补充原油4800万桶。
在整体原油价格、海运费用双双高企的市场环境下,日本政府以新增买家身份入场采购,进一步加剧了市场供需紧张格局。日本能源机构Jogmec已启动储备补库招标,采购穆尔班原油运往志布志储备基地,优化储备原油品类结构。该批次200万桶原油的成交价格,较官方基准售价溢价20美元/桶,溢价部分全面覆盖高额运费、滞期费及海上保险费用,充分体现了当前补库采购的高成本特征。民间炼油刚需叠加官方储备补库需求,双向采购拉力持续托举日本原油进口成本。
四、美国出口产能边际收紧,外部货源支撑能力持续弱化
作为日本当前核心替代货源,美国原油出口供给能力持续收缩,进一步压缩了日本低成本进口的空间,让其能源进口困境雪上加霜。本轮全球能源危机中,美国战略石油储备的持续投放,为国际市场提供了重要增量供给,既支撑了国内炼油产业生产,也为亚洲买家提供了替代货源。但持续释放已导致美国战略储备规模大幅回落,9月中旬储备量降至2.85亿桶,较2月4.15亿桶的规模大幅缩水。
受《能源政策与保护法》法定2.524亿桶最低储备红线约束,美国战略石油储备已无大规模释放空间。数据显示,4至6月美国日均释储规模达110万至120万桶,7月后释储节奏快速放缓,近期日均释放量仅6万桶。国内储备补位缺口,需要原本用于出口的原油填补,直接挤压了对外出口货源规模。同时,受地下储油设施压力下降影响,美国已无法复刻年内高点的释储效率,后续增量供给基本枯竭。
供给端收缩直接体现在出口数据上,美国原油日出口量从3至4月560万桶的峰值,回落至8月的370万桶。在有限的出口货源中,每日约200万桶原油固定输往欧洲市场,分流了大量产能。东亚市场内部竞争持续升温,8月韩国日均进口美国原油36万桶,高于日本32万桶的规模,激烈的同业竞争进一步抬高了日本的采购与海运成本。
五、多重困境交织,日本陷入高成本能源进口困局
综合来看,日本当前的原油进口高成本困境,是地缘政治、航运市场、供需结构、战略储备等多重矛盾叠加的必然结果。从区位来看,日本地处东北亚远端海域,是亚洲主要原油买家中国际运输距离最远的国家,天然面临更高的海运成本。在地缘局势动荡背景下,其传统近距离、低成本的中东能源供应体系崩塌,被迫全面转向远途货源。
超长运输航程、VLCC运力紧缺、海运费用暴涨、货源竞争加剧、战略储备刚性补库等多重压力相互叠加,形成闭环式成本上行压力。短期来看,全球油轮运力重构、地缘风险缓解均无明确时间表,原油高运费格局或将持续。对于日本而言,本轮能源市场变局,不仅是短期进口成本的飙升,更暴露了其能源供应链单一、抗风险能力薄弱的深层短板,未来其长期高成本进口的格局或将难以逆转。


 粤公网安备 44010402003386号