
EIA 短期展望:2026年美国原油产量有望再创历史新高
2026-09-14 来源:油气观澜
摘要:美国能源信息署(EIA)发布最新短期能源展望报告(STEO),对2026年美国原油产能走势作出最新预判。
近日,美国能源信息署(EIA)发布最新短期能源展望报告(STEO),对2026年美国原油产能走势作出最新预判。报告明确,2026年美国原油日均产量将达到1380万桶,小幅超越2025年1370万桶/日的历史峰值,再度刷新该国原油日产纪录。整体来看,美国原油产能将延续近年扩张态势,产能增长结构特征鲜明、月度节奏波动显著,叠加气候因素扰动,全年原油供应将呈现高位稳增、结构性分化的整体格局。
一、整体产能走势:连年稳步扩容,2026年站上历史新高位
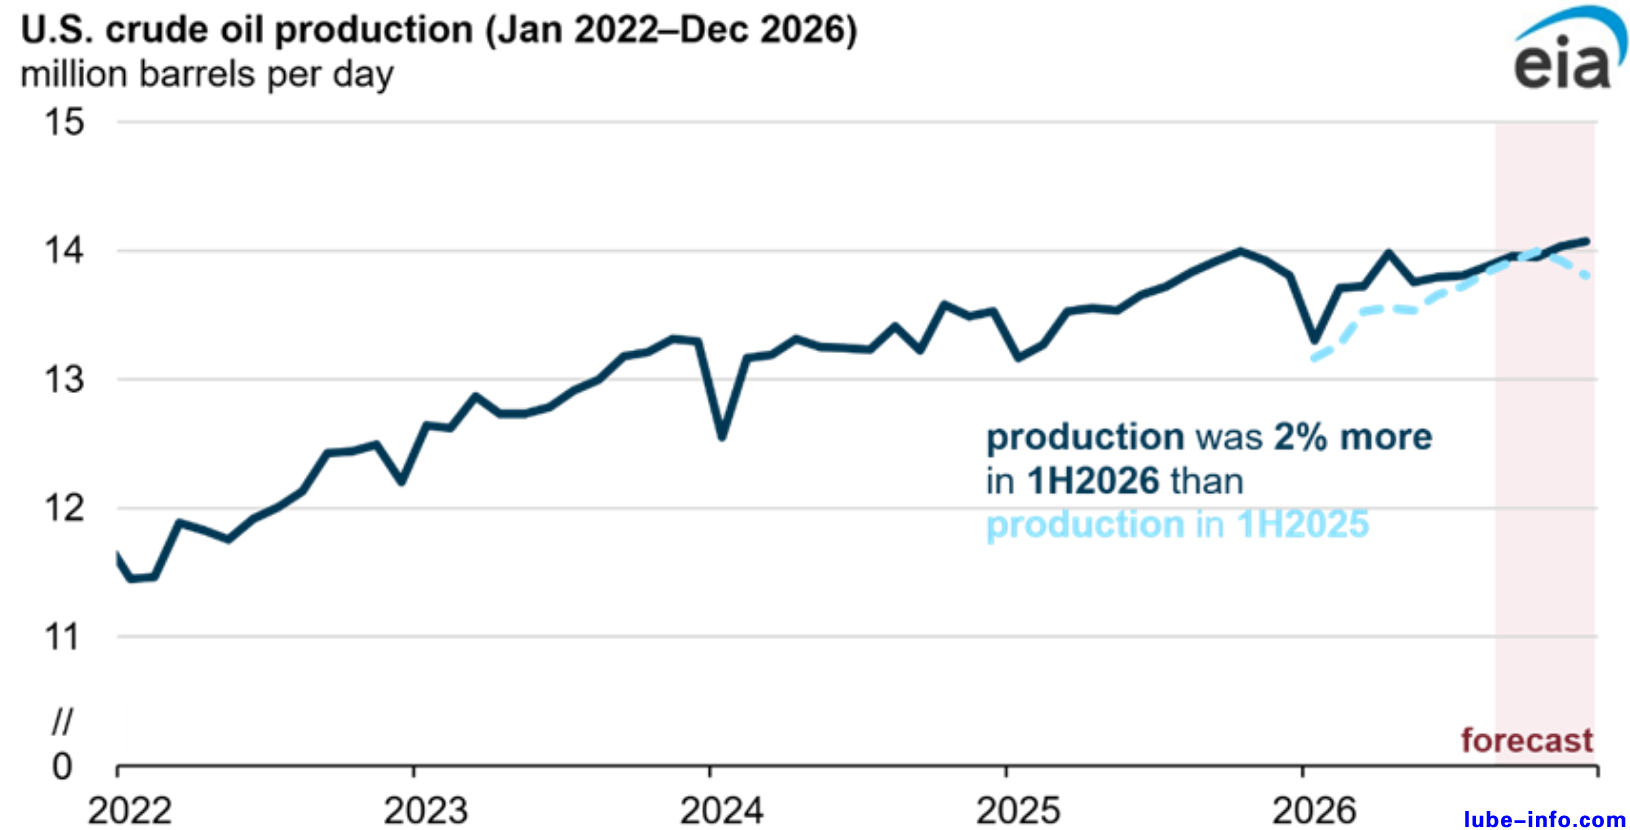
回顾近年产能变化,美国原油产量自2022年起开启持续上行周期,全年从1150万桶/日的基准水平稳步攀升,历经多年稳步增长与月度小幅波动,2025年成功逼近1400万桶/日的高位区间,创下阶段性产能纪录。
结合EIA权威预测数据,2026年美国原油产能将延续扩张态势,整体维持历史高位运行。数据显示,2026年上半年美国原油日均产量可达1370万桶,较2025年同期增长2%,单日新增产能约30万桶,增量表现十分亮眼。从产能增长结构来看,本轮增产并非全域均衡增长,核心增量集中于两大核心产区,分别是横跨得克萨斯州与新墨西哥州的二叠纪页岩油盆地,以及美国联邦墨西哥湾海上产区,其余本土产区产能贡献相对有限,整体增长集中度极高。
EIA 美国原油产量(2022年 1 月 —2026 年 12 月)
从长期趋势图表维度分析,2022年至2025年的实测产量数据印证了美国原油产能的增长韧性,即便期间存在短期月度回落扰动,整体上行趋势并未改变。2026年预测数据进一步确认,该国原油供应能力将持续小幅扩容,牢牢站稳全球核心供油主体地位。
二、核心增产动力:两大主力产区支撑产能扩容
本轮美国原油产能创新高,核心依托页岩油产区的稳产增产与海上新项目的产能释放,二叠纪盆地与墨西哥湾海域形成“陆上主力兜底、海上增量补位”的供给格局,成为2026年产能增长的核心支撑。
二叠纪盆地:陆上增产核心压舱石
作为美国页岩油的核心产区,二叠纪盆地常年承担该国原油增产的主要任务,产能增长稳定性极强。EIA预测,2026年二叠纪盆地原油日均产量将达到680万桶,较2025年同比增长3%,是全美原油增量的最核心来源。
油价上行是驱动本轮页岩油产能释放的核心动因。数据显示,西德克萨斯中质原油(WTI)均价从2025年的65美元/桶,攀升至2026年8月的84美元/桶,大幅突破二叠纪盆地页岩油开采盈亏平衡线。据达拉斯联邦储备银行能源调查数据显示,该盆地两大核心区块盈亏平衡油价差异显著,米德兰盆地为69美元/桶,特拉华盆地低至63美元/桶。持续走高的油价,有效激活了区域钻井作业积极性,油企持续加大勘探开发与钻井投入,直接带动页岩油产能稳步释放,为全美原油增产筑牢基本盘。
EIA 2026 年美国原油产量同比增量(单位:百万桶 / 日)
墨西哥湾海域:海上项目集中释放增量美国联邦墨西哥湾海域是2026年原油增产的重要补充力量,依托近年新建海上项目集中投产,产能实现快速跃升。数据显示,2026年上半年墨西哥湾原油日均产量较2025年同期增加20万桶,同比增幅达10%;全年预计新增产能10万桶/日,整体增幅3%。
上半年产能大幅增长,主要得益于2025年四大新建大型海上项目的落地投产,新增产能持续释放。其中,2025年7月投产的谢南多厄浮式生产装置,日均产油7万桶;2025年4月投运的巴利莫尔海底回接设施,日均产油5.8万桶;2025年1月投产的鲸鱼油田浮式生产装置,稳定实现日均产油3.8万桶;2025年末投产的萨拉曼卡浮式生产装置,依托莱昂、卡斯蒂利亚油田,日均产油2.5万桶。四大项目同步稳产,为墨西哥湾上半年产能冲高提供了坚实支撑。
后续增量仍有保障,EIA预计2026年底将有四个小型海上项目陆续投产,持续补充海域原油产能,进一步夯实全年增产基础。
三、全年产能节奏:前高后低波动运行,年末强势回升
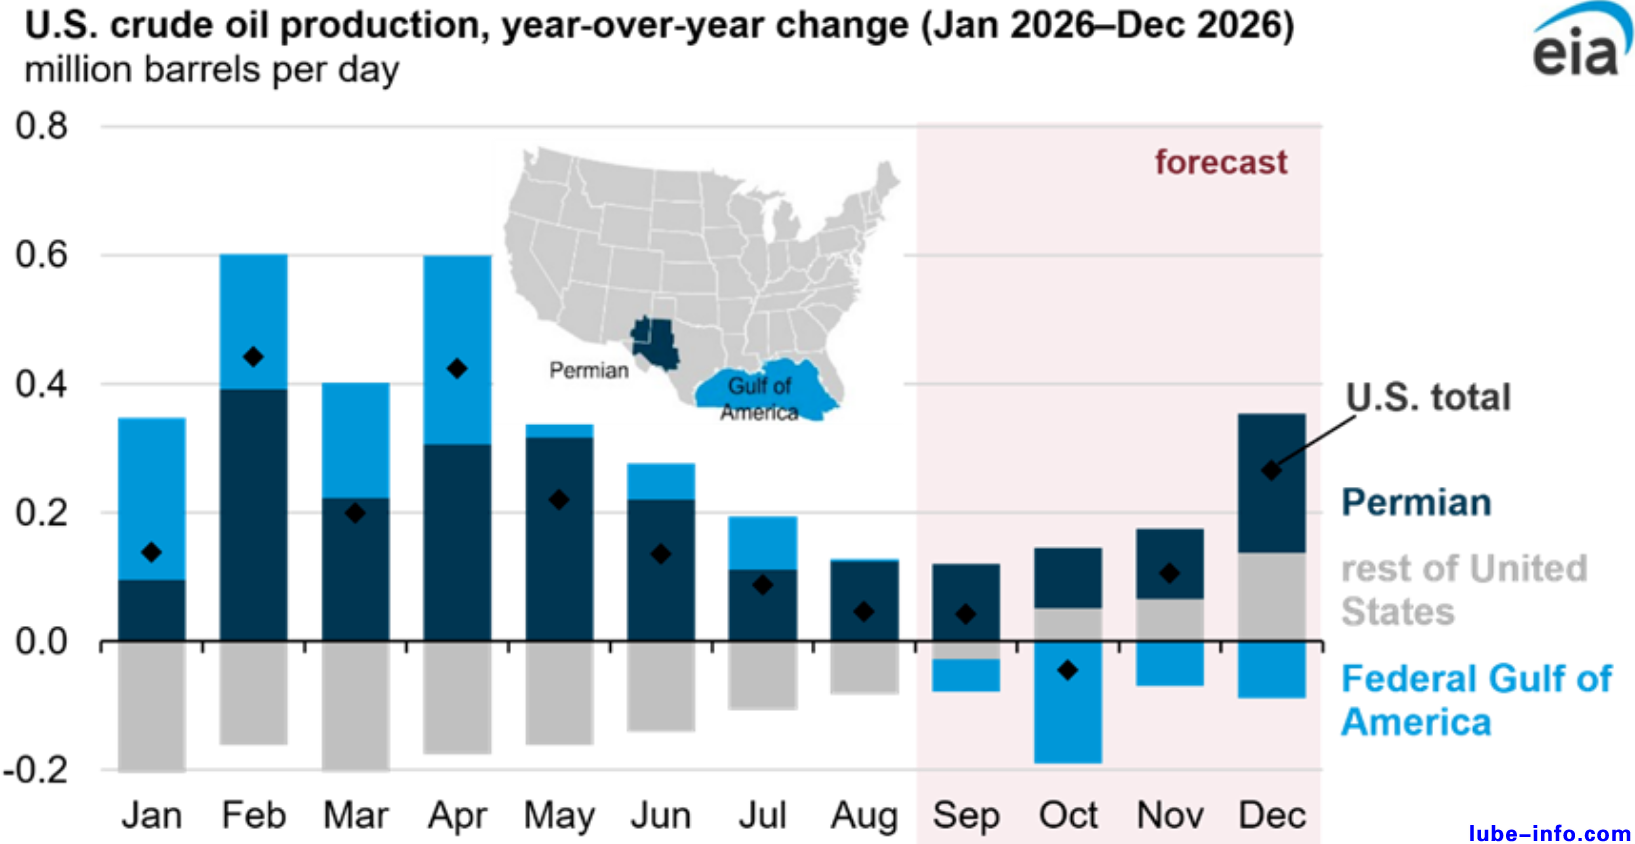
结合2026年逐月产能同比增量数据来看,美国原油全年增产节奏呈现显著的阶段性特征,整体表现为“上半年高增、年中逐步回落、年末触底回升”,产区结构性差异是造成月度波动的核心原因。
1至4月是全年产能增长的峰值阶段,全美原油同比增量持续走高,2月、4月单日同比增量接近60万桶,增产力度强劲。这一阶段,二叠纪盆地页岩油产能持续释放,成为拉动全国产能上行的绝对主力,抵消了其他产区的小幅波动,支撑整体增量高位运行。5月起,增产节奏逐步放缓,同比增量逐月收窄,至8月单日增量回落至10万桶左右,上半年高增态势逐步收尾。
下半年产能走势呈现明显结构性分化,波动特征凸显。9至10月,墨西哥湾海上产能出现同比下滑,对全美整体产能形成明显拖累,叠加增量持续收窄,10月成为全年产能同比增量最低点。进入11至12月,市场格局逐步修复,墨西哥湾产能降幅持续收窄,二叠纪盆地继续保持稳产增产态势,美国其余本土产区产能贡献同步提升,多重利好叠加推动全美原油同比增量强势回升,年末产能重回增长通道
四、风险因素研判:飓风扰动可控,整体增产格局稳固
墨西哥湾海上油田作业受气候因素影响显著,大西洋飓风季历来是区域原油生产的主要不确定性因素,极端天气可能干扰海上设施运行、打乱项目生产进度,阶段性压制海域产能释放。但从2026年气候预判来看,全年产能扰动风险整体可控。据科罗拉多州立大学预测,受厄尔尼诺现象影响,2026年6至11月的大西洋飓风季活动强度将低于常年,极端飓风天气出现概率较低,对墨西哥湾海上生产设施的冲击有限,不会改变美国原油全年增产的整体格局。
五、总结
综合EIA预测数据与产能结构分析,2026年美国原油产量将稳稳创下历史新高,延续多年扩张态势。从供给逻辑来看,本轮产能增长高度依赖二叠纪页岩油的稳定输出,高油价支撑的钻井活跃度,是美国原油产能持续扩容的核心底层逻辑;墨西哥湾新建海上项目则成为重要增量补充,有效拉动上半年产能冲高。从运行节奏来看,全年产能波动特征明显,受海上产区阶段性减产影响,年中增量有所回落,但年末将再度回暖。整体而言,2026年美国原油供应韧性充足、增长格局稳固,短期气候扰动难以改变其高位增产的整体趋势。


 粤公网安备 44010402003386号